22°C 29°C
Palmas, TO
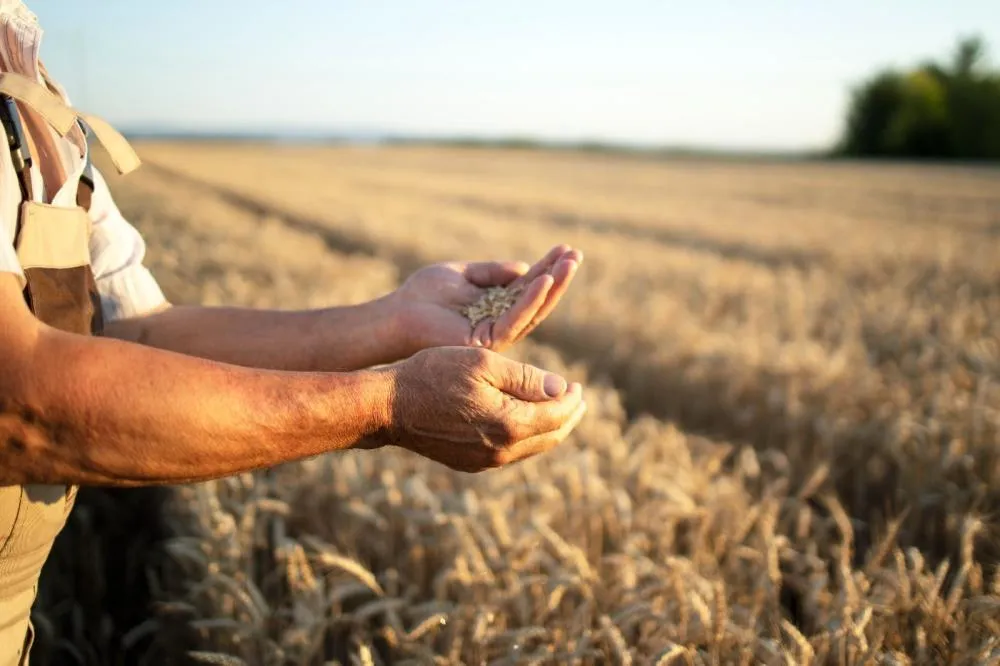
Os produtores rurais do Tocantins enfrentam dificuldades para manter os pagamentos dos financiamentos em dia. Em agosto de 2026, a inadimplência no crédito rural contratado por pessoas físicas ultrapassou 15% no estado, enquanto a média nacional ficou em 9,7%. Os dados são de um levantamento do Centro de Estudos Avançados em Economia Aplicada (Cepea), da Esalq/USP, divulgado em outubro.
O cenário aumenta a preocupação no setor agropecuário, principalmente entre produtores que já enfrentam dificuldades para cobrir os custos da produção e quitar parcelas dos financiamentos. Nesse contexto, a renegociação das dívidas aparece como uma alternativa para evitar o agravamento da situação financeira das propriedades.
Naquele momento, o Congresso Nacional tinha até quarta-feira (11) para analisar a Medida Provisória nº 1.376/2026, que autorizou a criação de linhas de crédito destinadas à quitação ou amortização de dívidas de operações de crédito rural e de Cédulas de Produto Rural (CPRs). Na segunda-feira (9), a proposta ainda estava sob relatoria.
Especialistas orientam que os produtores não esperem o vencimento das parcelas para procurar as instituições financeiras. Quem já prevê dificuldades para pagar a próxima prestação deve antecipar a negociação, reunindo documentos como contrato, saldo atualizado da dívida e estimativas de receitas e despesas da propriedade.
Em casos de perdas na lavoura, laudos técnicos também podem ajudar a comprovar a situação enfrentada pelo produtor.
Outro cuidado importante é analisar as condições oferecidas pelo banco antes de fechar um novo acordo. Uma parcela menor nem sempre significa uma dívida mais barata. Dependendo dos encargos e do prazo estabelecido, o valor total pago ao final do contrato pode aumentar.
O produtor também precisa verificar se os novos vencimentos estão alinhados ao período em que espera receber pela comercialização da safra e se haverá exigência de garantias adicionais.
Segundo Lousi Câmara, do escritório Pinheiro Câmara, especializado em dívidas rurais, o planejamento financeiro é fundamental para evitar que a renegociação apenas adie o problema.
Uma das recomendações é observar se o calendário de pagamentos corresponde à realidade financeira da propriedade. Caso contrário, mesmo com uma parcela reduzida, o produtor poderá enfrentar novamente dificuldades para honrar o compromisso.
O Manual de Crédito Rural também prevê que, quando uma renegociação altera os encargos financeiros da operação, a instituição apresente o Custo Efetivo Total do Crédito Rural (CETCR).
Em situações de dificuldade temporária de pagamento, o produtor pode solicitar ao banco a prorrogação do financiamento. A concessão depende das regras aplicáveis à operação, da comprovação das dificuldades e da capacidade de pagamento do solicitante.
A orientação é avaliar cuidadosamente todas as condições antes de assinar um novo contrato, evitando compromissos que possam comprometer ainda mais o orçamento da propriedade rural.
Mín. 22° Máx. 29°